特种设备制造企业安全生产费用提取 必要性、标准与管理
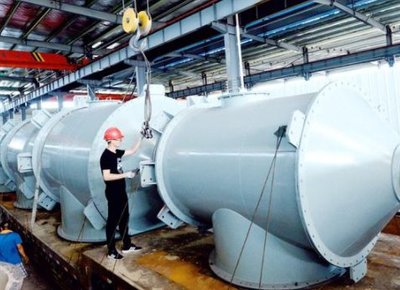
特种设备制造企业作为国家安全生产监管的重点领域,其安全生产费用提取不仅是法律义务,更是保障企业本质安全、防范事故风险的关键举措。一般特种设备制造企业是否必须提取安全生产费用?本文将从法律依据、行业标准、提取必要性及管理实践等方面展开分析。
一、法律与国家政策依据
◆ 《安全生产法》 第二十三条明确规定:生产经营单位应当具备安全生产条件,所需资金投入由生产经营单位决策机构、主要负责人或个人经营的投资人予以保证,并对由于安全生产所必需的资金投入不足导致的后果承担责任。高危行业、领域的生产经营单位应当投保安全生产责任保险。具体范围由国务院应急管理部门会同国务院财政部门等制定。
◆ 《企业安全生产费用提取和使用管理办法》(财资〔2022〕136号) 第七条规定:机械制造企业以上年度营业收入为计提依据,采取超额累退方式逐月提取。其中,特种设备制造明确列入机械制造行业范畴,必须依据该办法提取安全生产费用。该办法还明确安全生产费用优先用于安全技术措施的实施及隐患治理,不得挪作他用。
二、特种设备制造企业提取标准简介
依据136号文,机械制造企业计提标准如下(超额累退):
- 营业收入不超过1000万元的,按照2%提取;
- 1000万元至1亿元的部分,按照1%提取;
- 1亿元至10亿元的部分,按照0.2%提取;
- 10亿元至50亿元的部分,按照0.1%提取;
- 50亿元以上的部分,按照0.05%提取。
特种设备制造企业须按上述标准足额提取,并设立专户核算,确保资金用于安全生产。
三、为什么特种设备制造企业必须提取安全生产费用
1. 高危属性与事故风险
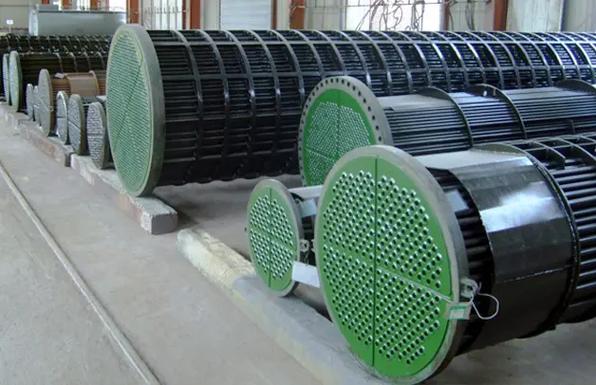
特种设备是指涉及生命安全、危险性较大的锅炉、压力容器(含气瓶)、压力管道、电梯、起重机械、客运索道、大型游乐设施、场(厂)内专用机动车辆等。制造过程涉及高温、高压、焊接、无损检测、起重吊装等高风险作业,一旦发生事故极易造成群死群伤。充足的安全生产费用投入是预防事故的基础。
2. 法定强制义务
财资〔2022〕136号文明确将机械制造(含特种设备制造)纳入提取范围。逾期未提取或未足额提取的,依据《安全生产法》等相关法规,可责令限期改正、罚款;逾期未改正的,责令停产停业整顿。企业主要负责人未履行安全生产资金投入职责的,也将面临行政处罚。
3. 企业可持续经营的内在需求
安全生产费用专项用于安全防护设施、应急救援器材、安全培训、隐患排查治理、职业危害防治等。特设制造企业通过足额提取和使用,可系统性提升设备设施安全水平、增强员工安全意识和应急处置能力,从而降低事故损失,保障生产连续性,履行社会责任。
四、常见误区与合规建议
实践中,部分企业存在以下误区:认为自身规模小或“一般企业”无需提取;将安全生产费用与日常生产费用混淆;甚至挪用安全生产费用。对此建议:
- 准确界定行业归属;只要从事特种设备制造,即属于机械制造行业,应严格执行136号文。
- 建立健全提取与使用制度;明确提取依据、比例、专户管理、使用范围与审批流程,确保账实相符。
- 按规定范围使用;优先用于安全技术措施、隐患治理、安全培训、应急演练、职业危害防治等,不得挤占挪用。
- 接受监督检查;主动配合财政、应急管理部门的专项检查,必要时委托第三方审计。
- 关注政策更新;及时跟踪财政部、应急管理部关于安全生产费用提取和使用的最新规定,动态调整管理措施。
五、
综上,一般特种设备制造企业必须依法提取安全生产费用,并非可选项。这既是法律刚性的强制要求,也是企业防范风险、实现长治久安和高质量发展的现实需要。企业应以落实安全生产费用提取和使用制度为抓手,把安全生产主体责任落到实处,切实保障员工生命财产安全和社会公共安全。
如若转载,请注明出处:http://www.boilerxd.com/product/50.html
更新时间:2026-11-01 22:55:46